


Sumeria — Compte bancaire IA
4,416.18K Avis
Caractéristiques de l’application
- Version
- 15.41.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- Lydia Solutions
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
J’ai testé Sumeria comme une application financière pensée autour d’une idée assez claire : réunir le compte bancaire, le suivi du budget, l’épargne et l’investissement dans une même expérience. Son résumé officiel tient en trois mots — budget, épargne, investissement — mais ce qui m’intéresse surtout ici, c’est la façon dont cette réunion change réellement la gestion de l’argent au quotidien. Plutôt que d’ouvrir plusieurs applications pour regarder son solde, mettre de côté une somme et réfléchir à ses placements, on peut suivre ces sujets depuis un même environnement.
Développée par Lydia Solutions, l’application est gratuite et classée dans la catégorie Finance. Elle s’adresse donc moins à quelqu’un qui cherche simplement un outil de calcul qu’à une personne qui veut prendre de meilleures habitudes avec son argent. Je la vois comme une porte d’entrée vers une gestion plus structurée : elle peut aider à comprendre où part l’argent, à séparer les dépenses des objectifs et à aborder l’investissement sans changer constamment de service.
La fiche de l’application affiche une moyenne de 4,4, basée sur environ 83 000 évaluations et 16 000 avis. Elle dépasse aussi les cinq millions d’installations, ce qui montre qu’elle a trouvé un public important. Elle reste accessible sur Android à partir de la version 8.0, avec une classification PEGI 3. La version actuelle est la 15.38.0. Ces éléments ne remplacent pas un essai personnel, mais ils situent bien le produit : ce n’est pas une application confidentielle réservée à un petit groupe d’utilisateurs avancés.
Le vrai intérêt : rapprocher budget, épargne et investissement
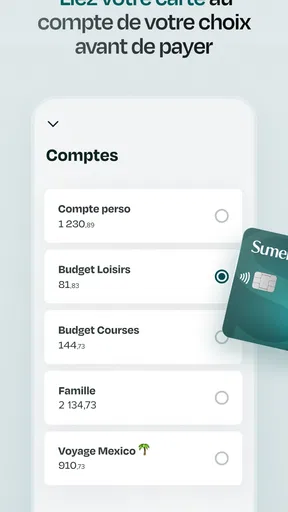
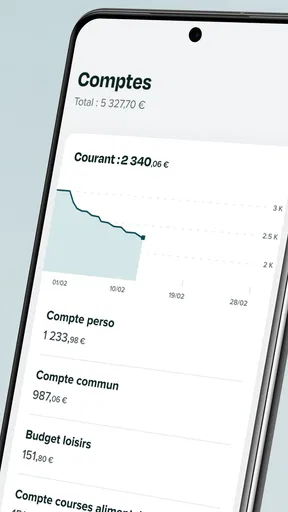
À mes yeux, la capacité la plus intéressante de Sumeria n’est pas un écran isolé, mais le fait de pouvoir passer d’une question à l’autre sans perdre le fil : combien me reste-t-il, combien puis-je mettre de côté, et que faire de cette somme à plus long terme ? Dans les applications bancaires classiques, le compte courant est souvent très bien présenté, tandis que le budget ou l’investissement vivent dans des espaces séparés. Les applications spécialisées, elles, excellent parfois dans une seule tâche, mais obligent à reconstituer soi-même l’ensemble.
Cette approche intégrée a un effet pratique important. Une dépense n’est plus seulement une ligne qui diminue le solde. Elle devient un élément d’une décision plus large. Si je constate que plusieurs petites sorties retardent régulièrement un objectif d’épargne, le problème apparaît dans le même contexte que le reste de mes finances. Je peux alors arbitrer plus facilement au lieu de consulter une application de budget, une banque et un service d’investissement qui ne racontent pas forcément la même histoire.
Il faut toutefois comprendre la limite de cette promesse. Regrouper plusieurs fonctions ne garantit pas automatiquement une meilleure discipline. Une interface peut rendre les informations plus accessibles, mais elle ne choisit pas à ma place un objectif réaliste et ne transforme pas une dépense impulsive en bonne décision. Le bénéfice dépend donc beaucoup de la régularité avec laquelle je reviens consulter mes mouvements et de la clarté de mes priorités.
Une expérience plus utile quand on part d’un objectif
J’ai trouvé que l’application prend davantage de sens lorsqu’on l’utilise avec une question concrète. « Est-ce que je peux financer une dépense prévue sans toucher à mes charges habituelles ? » est une meilleure question que « Est-ce que mon solde est encore positif ? ». La première oblige à distinguer l’argent disponible maintenant de l’argent déjà destiné à autre chose.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Cette distinction est particulièrement utile pour les revenus irréguliers. Une personne indépendante, par exemple, peut voir un solde confortable après un paiement client, tout en sachant qu’une partie doit rester disponible pour des prélèvements futurs. Le rapprochement entre suivi quotidien et épargne permet de ne pas confondre liquidité immédiate et argent réellement libre. Je conseille dans ce cas de consulter l’application à des moments fixes, plutôt que seulement quand le compte semble bas.
Pour un étudiant ou un jeune actif, l’intérêt est différent. Sumeria peut servir de point de départ pour observer les habitudes avant de chercher des stratégies complexes. Le simple fait de regarder les dépenses récurrentes, les achats ponctuels et la capacité à mettre de côté peut déjà révéler les postes qui empêchent un projet d’avancer. C’est moins spectaculaire qu’un outil d’investissement sophistiqué, mais souvent plus utile au début.
Mon usage quotidien : vérifier avant de décider
Dans un scénario réaliste, je l’utiliserais avant une dépense importante plutôt qu’après. Imaginons que je prépare un week-end et que j’aie déjà plusieurs paiements prévus dans les jours suivants. Je commence par regarder la situation globale, puis je vérifie la somme que je peux affecter à ce projet sans compromettre mon épargne habituelle. Cette étape réduit le risque de considérer le solde affiché comme une permission de tout dépenser.
Après le week-end, je reviens examiner l’écart entre ce que j’avais prévu et ce qui s’est réellement passé. C’est là que l’application peut devenir un outil d’apprentissage. Si le même type de dépense dépasse souvent mes estimations, je peux ajuster mon objectif au lieu de me reprocher chaque fois un manque de contrôle. Pour moi, cette boucle — prévoir, dépenser, vérifier, corriger — est plus intéressante qu’une simple consultation du compte.
Un conseil peu évident consiste à ne pas commencer par l’investissement. Je commencerais par observer les mouvements et à définir une somme d’épargne que je peux conserver même pendant un mois coûteux. Une fois cette base comprise, la partie investissement peut être abordée avec davantage de recul. Sinon, le risque est de se focaliser sur la possibilité de faire fructifier l’argent alors que le vrai problème vient encore d’un budget mal équilibré.
Ce que l’intégration change vraiment en pratique
Le passage du budget à l’épargne est probablement le plus naturel. Le budget répond à la question « où va mon argent ? », tandis que l’épargne répond à « que puis-je préserver ? ». Lorsque ces deux réflexions sont proches, il devient plus simple de relier une habitude à un objectif. Je peux par exemple repérer une dépense répétée, estimer son poids sur le mois et décider si je préfère la conserver, la réduire ou la remplacer.
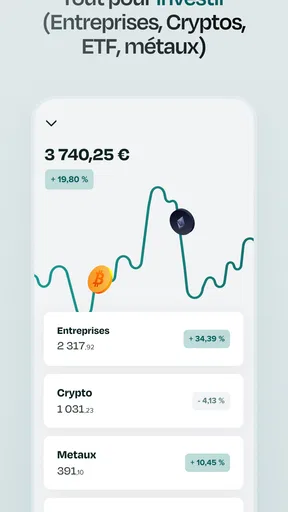
Le lien avec l’investissement demande davantage de prudence. Un espace d’investissement peut donner l’impression que l’étape suivante est toujours de placer son argent. Or ce n’est pas forcément le bon choix pour quelqu’un qui n’a pas encore de réserve suffisante ou qui pourrait avoir besoin de ses fonds rapidement. L’application peut faciliter l’accès à cette réflexion, mais elle ne supprime ni le risque ni la nécessité de comprendre ce que l’on fait.
Je recommande donc de séparer mentalement trois horizons. Le premier concerne les dépenses proches et les imprévus. Le deuxième correspond aux projets prévus, comme un voyage, une formation ou un achat important. Le troisième seulement relève d’une logique de long terme. Sumeria est intéressante parce qu’elle rapproche ces horizons, mais c’est à l’utilisateur de ne pas les mélanger. L’argent destiné à une échéance proche ne devrait pas être traité comme une somme dont on peut accepter les fluctuations.
Autre point pratique : une application financière centralisée peut réduire la dispersion, mais elle peut aussi concentrer l’attention sur un seul écran. Je prends donc les informations affichées comme une aide à la décision, pas comme un verdict. Pour les opérations sensibles, je relis toujours le montant, le destinataire et l’objectif associé. Cette habitude est simple, mais elle évite de laisser la fluidité de l’interface remplacer la vérification humaine.
Les questions à se poser avant de l’adopter
La première question est celle de l’usage principal. Si je veux uniquement consulter un compte bancaire et effectuer les opérations courantes, une application bancaire traditionnelle peut être plus directe. Sumeria devient plus pertinente si je souhaite aussi réfléchir à mon budget, organiser mon épargne et découvrir l’investissement depuis le même espace.
La deuxième concerne mon niveau d’autonomie. Une expérience intégrée peut être rassurante pour débuter, mais elle ne dispense pas de lire les informations associées aux produits financiers. Je ne choisirais pas une solution d’investissement simplement parce qu’elle se trouve à côté de mon budget. Le confort d’accès est un avantage, pas une preuve que le placement correspond à mon profil.
La troisième question touche à mes habitudes. Si je refuse de catégoriser mentalement mes dépenses, de vérifier mes objectifs ou de revenir régulièrement sur mes décisions, l’application risque de rester un compte parmi d’autres. En revanche, si je veux un rendez-vous financier régulier, même court, elle peut devenir un repère pratique.
Les compromis à accepter
Le premier compromis est la profondeur. Une application qui couvre le compte, le budget, l’épargne et l’investissement doit rester lisible pour un public large. Je ne m’attends donc pas à retrouver la même spécialisation qu’avec un outil consacré uniquement au suivi budgétaire ou une plateforme destinée à des investisseurs expérimentés. Pour une analyse très détaillée, une solution spécialisée peut garder l’avantage.
Le deuxième compromis concerne la simplicité. Plus les fonctions sont regroupées, plus il faut prendre le temps de comprendre la logique de chaque espace. Un nouvel utilisateur peut être tenté de parcourir rapidement les écrans sans définir ce qu’il cherche. Je conseille de commencer par une seule routine : consulter les dépenses, noter un objectif d’épargne et observer l’évolution avant d’explorer le reste.
Le troisième compromis est psychologique. Voir l’épargne et l’investissement près du compte peut encourager une démarche positive, mais peut aussi pousser à vouloir agir trop vite. Une somme disponible n’est pas nécessairement une somme investissable. Je préfère considérer l’application comme un tableau de bord qui m’aide à poser les bonnes questions, plutôt que comme un conseiller qui prendrait les décisions à ma place.
Enfin, les utilisateurs qui recherchent une organisation totalement personnalisée peuvent trouver l’approche moins adaptée à leurs méthodes. Si je tiens déjà un système très précis dans un tableur, avec mes propres catégories et projections, le gain de centralisation sera moins évident. Dans ce cas, Sumeria peut compléter mon organisation, mais ne remplacera pas forcément l’outil que j’ai construit.
À qui Sumeria apporte le plus de valeur
Je la recommande d’abord aux personnes qui veulent commencer à gérer leur argent de manière plus consciente sans multiplier les services. Elle convient bien à quelqu’un qui consulte déjà son solde, mais qui ne relie pas encore cette habitude à des objectifs d’épargne ou à une réflexion sur l’investissement. Le fait de tout rapprocher peut rendre les décisions moins abstraites.
Elle peut aussi être utile à une personne qui change de situation : premier salaire, déménagement, activité indépendante ou projet important. Dans ces périodes, les dépenses évoluent vite et les anciennes habitudes ne fonctionnent plus toujours. Un espace réunissant budget et épargne aide à prendre une nouvelle mesure de sa situation au lieu de se fier à des impressions.
Je serais plus réservé pour un investisseur confirmé qui cherche des analyses poussées, des outils spécialisés ou une personnalisation très fine. De même, quelqu’un qui veut uniquement une banque basique et ne souhaite pas s’intéresser à son budget ne profitera probablement pas de toute l’approche. Dans ces cas, une application bancaire plus dépouillée ou une solution d’investissement dédiée peut être plus cohérente.
Pour bien démarrer, je conseille de prendre quelques minutes pour définir un objectif précis, puis de regarder les dépenses qui le rendent difficile. Il vaut mieux choisir une seule priorité et l’observer sur la durée que vouloir optimiser chaque poste dès le premier jour. Ensuite, je réserverais l’investissement à une somme dont je comprends l’horizon et le risque, sans la confondre avec l’argent nécessaire aux dépenses courantes.
Mon avis final est donc nuancé mais favorable. Sumeria, proposée gratuitement par Lydia Solutions, a du sens parce qu’elle rapproche des décisions qui sont souvent séparées : gérer aujourd’hui, épargner pour demain et réfléchir au long terme. Sa force n’est pas de rendre la finance magique ; c’est de rendre le lien entre ces étapes plus visible. Si vous cherchez un point de départ concret pour reprendre la main sur votre budget avant d’aller plus loin, c’est cette continuité qui mérite votre attention.
Je ne la choisirais pas pour remplacer une expertise spécialisée ni pour investir sans comprendre. En revanche, pour une personne qui veut une vue plus cohérente de ses finances et qui accepte de rester active dans ses choix, l’application peut devenir un rendez-vous utile. C’est précisément là que je trouve son meilleur équilibre : assez accessible pour commencer, mais suffisamment large pour accompagner une réflexion qui dépasse la simple consultation du solde.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Interface moderne et agréable
- pensée pour une utilisation mobile.
- Virements et gestion des dépenses accessibles directement depuis l’application.
- Notifications utiles pour suivre rapidement les mouvements du compte.
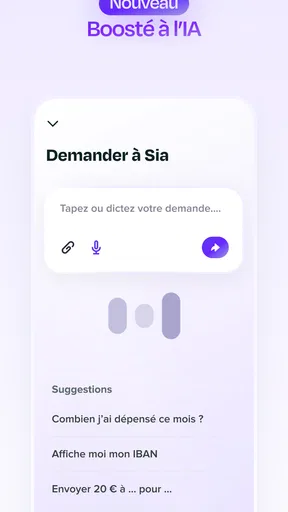
- Fonctionnalités d’IA pratiques pour obtenir de l’aide au quotidien.
Inconvénients
- Certaines opérations peuvent nécessiter une vérification d’identité approfondie.
- L’offre reste moins adaptée aux besoins bancaires professionnels complexes.
- La disponibilité des services peut dépendre de la connexion internet.
- Les utilisateurs préférant un conseiller en agence peuvent être déçus.
- Les fonctionnalités d’IA ne remplacent pas toujours un support humain spécialisé.
FAQ sur Sumeria — Compte bancaire IA
Qu’est-ce que Sumeria — Compte bancaire IA et à qui s’adresse cette application ?
Sumeria est une application bancaire mobile conçue pour gérer un compte courant depuis un smartphone. Elle s’adresse principalement aux personnes qui recherchent une expérience bancaire simple, rapide et largement dématérialisée. L’application met en avant des outils intelligents, une interface moderne et des opérations accessibles à tout moment, mais elle ne remplace pas forcément tous les services proposés par une banque traditionnelle.
L’ouverture d’un compte Sumeria est-elle entièrement réalisée en ligne ?
Oui, l’inscription se fait généralement depuis l’application, sans rendez-vous en agence. Il faut renseigner son identité, fournir les informations demandées et suivre les étapes de vérification, qui peuvent inclure l’envoi d’une pièce d’identité et un contrôle vidéo ou photographique. L’acceptation n’est toutefois pas automatique : elle dépend de la validation du dossier et des conditions d’éligibilité applicables.
Quels services bancaires peut-on utiliser avec Sumeria ?
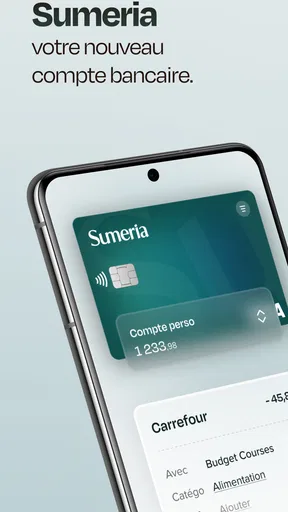
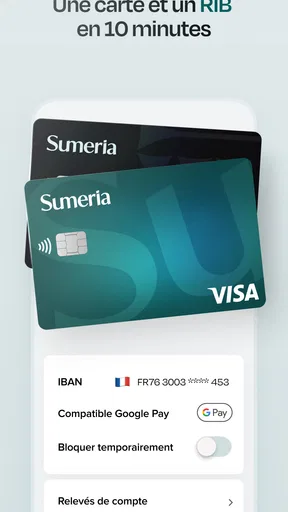
Selon l’offre choisie et les conditions en vigueur, Sumeria permet notamment de disposer d’un compte courant, d’une carte bancaire, d’un relevé d’identité bancaire et de fonctionnalités de paiement ou de virement. L’application peut également proposer des outils de suivi des dépenses et d’assistance intelligente. Avant de s’inscrire, il est conseillé de vérifier les limites, tarifs et services inclus dans l’offre sélectionnée.
Sumeria est-elle une application bancaire sûre pour gérer son argent ?
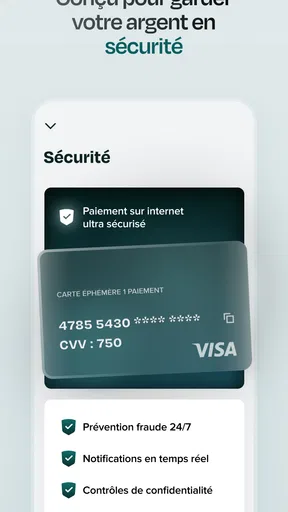
L’application utilise des mécanismes de sécurité destinés à protéger l’accès au compte, comme l’authentification, la validation des opérations et la sécurisation des échanges. Toutefois, la sécurité dépend aussi du comportement de l’utilisateur : il faut protéger son téléphone, ne jamais communiquer ses codes et éviter les réseaux Wi-Fi publics pour les opérations sensibles. Consultez également les informations officielles concernant la protection des fonds et les garanties applicables.
L’application Sumeria est-elle gratuite ou comporte-t-elle des frais ?
Le téléchargement de Sumeria peut être gratuit, mais cela ne signifie pas que tous les services sont sans frais. Certains comptes, cartes, retraits, paiements dans certaines devises ou opérations particulières peuvent être soumis à une tarification. Les conditions pouvant évoluer, il est important de consulter la grille tarifaire affichée lors de l’inscription et de vérifier les éventuels coûts avant d’utiliser régulièrement le compte.


